Argentina
 Chile
 Colombia
 Costa Rica
 El Salvador
 Guatemala
 Honduras
 México
 Nicaragua
 Panamá
 Perú
 Rep. Dominicana
Noticias - 02 septiembre, 2024
Control de inventarios: qué es, métodos y cómo llevarlo en su empresa
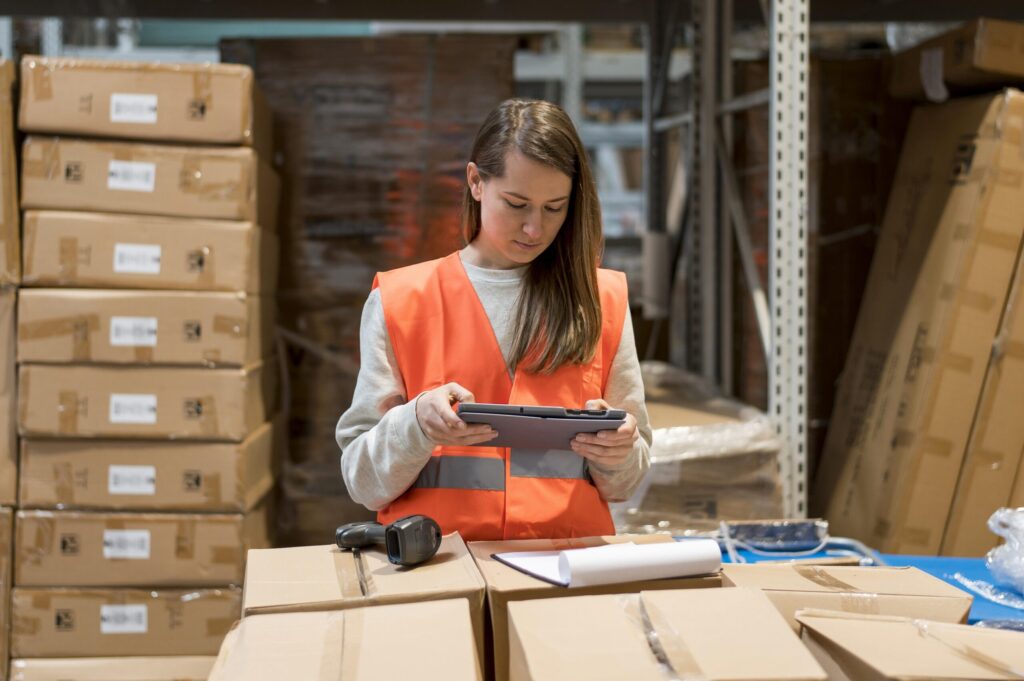
El control de inventarios es el conjunto de procesos con los que una empresa sabe, en todo momento, qué productos tiene, cuántos, dónde están y cuánto le costaron. Su objetivo es evitar dos errores que cuestan dinero: quedarse sin existencias cuando hay demanda y acumular mercadería que inmoviliza capital. Funciona en Excel mientras hay un solo usuario y pocos artículos; deja de funcionar con varias bodegas o facturación diaria.
Abajo encontrará la definición, los tipos y métodos, los pasos para llevarlo, los indicadores que conviene medir y los criterios para decidir cuándo pasar de la planilla a un sistema.
¿Qué es el control de inventarios?
Control de inventarios: conjunto de políticas, registros y procedimientos con los que una empresa determina cuánto stock de cada artículo debe mantener, registra cada entrada y salida, y verifica periódicamente que las existencias físicas coinciden con las contables. Abarca materias primas, producto en proceso, producto terminado y mercadería para reventa.
El control de inventarios no es lo mismo que “hacer inventario”. Hacer inventario es contar lo que hay en un momento dado; el control es el sistema permanente que hace que ese conteo, cuando llega, no traiga sorpresas. La gestión de inventario es el término más amplio: incluye el control, pero también la planificación de compras, la política de reposición y la relación con proveedores; en un ERP suele resolverse en un mismo módulo de compras, inventario y proyectos.
Los objetivos concretos son cuatro:
- Garantizar disponibilidad: que el producto esté cuando el cliente o la línea de producción lo pide.
- Reducir el capital inmovilizado: no comprar ni fabricar de más.
- Proteger el activo: detectar mermas, robos, vencimientos y daños a tiempo.
- Dar información confiable a contabilidad, compras y ventas.
¿Por qué importa el control de inventarios en una empresa?
El inventario suele ser uno de los activos corrientes más grandes del balance de una empresa comercial o industrial, y a la vez el más fácil de descuidar. Cada colón invertido en mercadería que no rota es un colón que no está en caja, y cada venta perdida por un quiebre de stock rara vez se recupera.
Los costos de un mal control aparecen en cinco lugares:
- Quiebres de stock: ventas perdidas, clientes que se van a la competencia y líneas de producción paradas por falta de un insumo.
- Sobrestock: capital inmovilizado, costo de bodega, seguros y riesgo de obsolescencia o vencimiento.
- Mermas y diferencias de inventario: pérdidas por robo, daño, errores de registro o despachos sin documentar, que solo se descubren en el conteo anual.
- Compras urgentes: pedir con prisa a proveedores encarece el precio unitario y el flete.
- Información contable poco confiable: costo de ventas mal calculado, márgenes distorsionados y ajustes de cierre que nadie puede explicar. Es el punto donde el inventario deja de ser un problema de bodega y pasa a ser uno de finanzas y contabilidad.
Como referencia de la magnitud del problema, el informe State of Small Business de Wasp Barcode Technologies de 2017 encontró que el 43 % de las pequeñas empresas encuestadas en Estados Unidos no rastreaba su inventario o lo hacía con métodos manuales. El dato tiene años y es de otro mercado, pero el patrón coincide con lo que se observa en pymes costarricenses que siguen operando con planillas.
Tipos de control de inventarios: periódico y permanente
Existen dos tipos según cuándo se actualiza el registro: el periódico, que cuenta las existencias en fechas fijas, y el permanente (o perpetuo), que registra cada movimiento en el momento en que ocurre. La mayoría de las empresas que facturan a diario necesitan el permanente; el periódico sobrevive en negocios muy pequeños o con pocos artículos.
| Criterio | Inventario periódico | Inventario permanente |
|---|---|---|
| Cuándo se actualiza el stock | Solo al hacer el conteo físico (mensual, trimestral, anual) | En cada compra, venta, traslado o ajuste |
| Cómo se conoce el costo de ventas | Por diferencia: inventario inicial + compras − inventario final | Se calcula con cada salida |
| Herramienta típica | Cuaderno o planilla de Excel | Sistema de control de inventarios o módulo ERP |
| Precisión entre conteos | Baja: no se sabe cuánto hay hasta contar | Alta: el saldo se consulta en tiempo real |
| Detección de mermas | Al final del periodo, sin saber cuándo ocurrieron | Al comparar saldo teórico y físico en conteos cíclicos |
| Para quién funciona | Negocios con pocos SKU y baja rotación | Comercio, distribución, manufactura, multi-bodega |
Un tercer esquema, el conteo cíclico, combina ambos: se mantiene el registro permanente y se cuenta físicamente una parte del inventario cada día o cada semana, de modo que todo el catálogo se verifica varias veces al año sin cerrar la operación.
Métodos de control de inventarios más usados
Los métodos de control de inventarios responden dos preguntas distintas: cuánto y cuándo reponer (ABC, punto de pedido, mínimos y máximos, justo a tiempo) y a qué costo se registra lo que sale (PEPS y promedio ponderado). Una empresa normalmente combina uno de cada grupo; en manufactura, el cuánto y cuándo lo suele calcular un MRP a partir de las listas de materiales.
| Método | Qué resuelve | Cómo funciona | Para quién sirve |
|---|---|---|---|
| Método ABC | Dónde concentrar el control | Clasifica los artículos por valor anual de consumo: A (≈20 % de los ítems, ≈80 % del valor), B y C. Los A se cuentan y revisan con más frecuencia | Cualquier catálogo con más de 100 SKU |
| Punto de pedido (reorden) | Cuándo comprar | Se lanza la orden cuando el stock baja a: consumo diario × tiempo de entrega + stock de seguridad | Artículos con demanda estable y proveedor confiable |
| Mínimos y máximos | Cuánto comprar | Al llegar al mínimo se repone hasta el máximo definido | Consumibles y repuestos |
| Justo a tiempo (JIT) | Reducir stock al mínimo | El proveedor entrega según el programa de producción, con inventario casi nulo | Manufactura con proveedores cercanos y procesos estables |
| PEPS (FIFO) | A qué costo sale la mercadería | Lo primero que entró es lo primero que se despacha y se costea | Alimentos, farmacia y todo producto con vencimiento |
| Promedio ponderado | A qué costo sale la mercadería | Cada salida se costea al promedio del stock disponible | Productos homogéneos con precios de compra variables |
Sobre el costeo hay una restricción contable que conviene tener presente: la Norma Internacional de Contabilidad NIC 2 (Inventarios), que forma parte de las NIIF adoptadas en Costa Rica, admite PEPS y promedio ponderado y no permite el método UEPS/LIFO para estados financieros. Si un sistema ofrece LIFO como opción, no debe usarse para la contabilidad oficial.
Cómo aplicar el método ABC de control de inventarios
El método ABC parte de una lista con cada artículo y su consumo anual en colones (unidades vendidas o consumidas × costo unitario). Ordene la lista de mayor a menor valor, calcule el porcentaje acumulado y corte: los artículos que suman aproximadamente el 80 % del valor son A, los que llevan el acumulado hasta el 95 % son B y el resto son C.
Con la clasificación hecha, asigne políticas distintas a cada grupo. Los artículos A se cuentan cada semana o cada mes, tienen stock de seguridad ajustado y su punto de pedido se revisa con frecuencia. Los C pueden contarse una o dos veces al año y comprarse en lotes grandes. El error más común es aplicar el mismo esfuerzo de control a un tornillo y a un motor: el ABC existe para evitarlo.
¿Cómo llevar un control de inventario paso a paso?
Llevar un control de inventario empieza por ordenar el catálogo y termina con una rutina de conteo que no se salta. Estos siete pasos funcionan igual en una planilla que en un sistema; lo que cambia es cuánto trabajo manual hay en cada uno.
- Depure el catálogo de productos. Asigne un código único (SKU) a cada artículo, elimine duplicados y defina la unidad de medida de compra y de venta. Un mismo producto con tres códigos hace imposible cualquier control.
- Defina ubicaciones. Nombre cada bodega, pasillo, estante o posición. Cada unidad debe tener una ubicación registrada, incluso si la empresa tiene una sola bodega.
- Haga un conteo físico inicial completo. Es el punto de partida del registro. Hágalo con la operación cerrada o en la hora de menor movimiento, con dos personas por equipo y hojas de conteo sin cantidades preimpresas.
- Registre cada movimiento en el momento en que ocurre. Entradas por compra, salidas por venta o producción, traslados entre bodegas, devoluciones y ajustes. Si el movimiento no queda registrado el mismo día, el saldo teórico ya está mal; registrar desde el celular en bodega, como permite la app móvil de Softland ERP, reduce ese rezago.
- Establezca reglas de reposición por artículo. Stock mínimo, stock de seguridad, punto de pedido y proveedor habitual. Empiece por los artículos A del análisis ABC.
- Programe conteos cíclicos. Cuente una porción del inventario cada semana y compare con el saldo del sistema. Investigue cada diferencia antes de ajustar; el ajuste sin causa esconde el problema.
- Mida y revise. Calcule mensualmente los indicadores de la sección siguiente y ajuste mínimos, máximos y frecuencias de conteo según los resultados.
Indicadores de control de inventarios que conviene medir
Los indicadores de control de inventarios convierten el conteo en decisiones: dicen si hay demasiado stock, si el registro es confiable y cuántas ventas se están perdiendo. Cinco bastan para la mayoría de las pymes.
- Rotación de inventario: costo de ventas del periodo ÷ inventario promedio. Indica cuántas veces al año se vende y se repone el stock completo. Una rotación baja frente a la del sector señala sobrestock o productos obsoletos.
- Días de inventario: 365 ÷ rotación. Traduce la rotación a días de venta cubiertos con el stock actual.
- Exactitud del inventario: (registros que coinciden con el conteo físico ÷ registros contados) × 100. Por debajo del 95 % el sistema no es confiable para tomar decisiones de compra.
- Tasa de quiebre de stock: (pedidos o líneas no atendidas por falta de existencia ÷ total de pedidos) × 100. Es el indicador que más directamente se traduce en ventas perdidas.
- Inventario obsoleto o vencido: valor de las existencias sin movimiento en los últimos 6 o 12 meses ÷ valor total del inventario. Muestra cuánto capital está atrapado en producto que probablemente no se venderá.
No hay un valor “correcto” universal para estos indicadores; depende del sector, del margen y del tiempo de entrega de los proveedores. Lo que sí sirve es la tendencia mes a mes y la comparación entre categorías ABC.
¿Excel o software de control de inventarios? Cuándo dar el salto
Excel es una herramienta válida para el control de inventarios mientras una sola persona registra los movimientos, el catálogo no pasa de unos cientos de artículos y no hay que cuadrar el stock con la facturación electrónica. Cuando cualquiera de esas tres condiciones deja de cumplirse, la planilla empieza a costar más de lo que ahorra.
| Criterio | Planilla de Excel o app gratuita | Sistema de control de inventarios / módulo ERP |
|---|---|---|
| Costo inicial | Cero o casi cero | Licencia o suscripción más implementación |
| Usuarios simultáneos | Uno; varios generan versiones distintas | Varios, con permisos por rol |
| Actualización del stock | Manual, con riesgo de error de tipeo | Automática al facturar, comprar o trasladar |
| Varias bodegas | Una hoja por bodega, sin traslados controlados | Saldos por ubicación y traslados con documento |
| Alertas de stock mínimo | Solo con fórmulas o macros mantenidas a mano | Nativas, con orden de compra sugerida |
| Trazabilidad de lotes y vencimientos | Impráctica más allá de pocos productos | Estándar en sistemas para alimentos, farmacia y manufactura |
| Vínculo con facturación electrónica y contabilidad | Doble digitación | Integrado: cada factura descuenta stock y genera el asiento |
| Soporte | Foros y tutoriales | Proveedor con SLA |
| Escalabilidad | Se rompe al crecer | Crece agregando usuarios, bodegas o módulos |
Las aplicaciones y sistemas de control de inventarios gratis suelen tener las mismas limitaciones que la planilla, más un riesgo adicional: los datos quedan en manos de un proveedor sin contrato de soporte ni garantía de continuidad. Son razonables para validar un proceso antes de invertir, no como solución definitiva para una empresa que factura todos los días.
Señales claras de que toca cambiar: diferencias de inventario que nadie puede explicar, ventas perdidas por no saber qué hay en la otra bodega, cierres contables que se retrasan por cuadrar el costo de ventas, y personal que dedica horas semanales a pasar datos de un archivo a otro.
Qué debe tener un sistema de control de inventarios
Un sistema de control de inventarios completo hace tres cosas: registra cada movimiento sin intervención manual, avisa antes de que falte o sobre producto, y comparte los datos con compras, ventas y contabilidad. Estas son las funcionalidades que conviene exigir al evaluar opciones:
- Saldos en tiempo real por artículo y ubicación, con historial de movimientos consultable.
- Alertas de stock mínimo y punto de pedido, con generación de orden de compra sugerida al proveedor habitual.
- Control de múltiples bodegas con traslados documentados y saldos en tránsito.
- Trazabilidad por lote, serie y fecha de vencimiento, con costeo PEPS o promedio ponderado conforme a NIC 2.
- Lectura de códigos de barras para recepción, despacho y conteo desde dispositivos móviles.
- Conteos cíclicos y ajustes con causa, con aprobación por rol.
- Integración nativa con facturación electrónica, compras y contabilidad, de modo que cada factura descuente stock y genere el asiento sin doble digitación. Si vende en línea, la tienda de comercio electrónico debe descontar del mismo inventario.
- Reportes de rotación, exactitud, quiebres y obsolescencia listos, sin exportar a Excel.
- Seguridad: permisos por usuario, bitácora de cambios y respaldo. En la nube, cifrado y controles de acceso documentados; en local, política de respaldos propia.
Sobre la modalidad de despliegue: la nube reduce la inversión inicial, permite acceso desde varias sedes y traslada al proveedor las actualizaciones y respaldos; el sistema local (on-premise) da control total sobre los datos y funciona sin depender de la conectividad, a cambio de servidores y mantenimiento propios. La comparación detallada está en on-premise o cloud: principales diferencias a considerar.
¿Cuánto cuesta un sistema de control de inventarios y qué influye en el precio?
El costo de un sistema de control de inventarios depende más del alcance de la implementación que de la licencia. Dos empresas con el mismo software pueden pagar montos muy distintos según cuántos usuarios, bodegas e integraciones necesiten. Los factores que mueven el precio son:
- Número de usuarios y bodegas: la mayoría de los proveedores licencian por usuario concurrente o nominal y, a veces, por sede.
- Modalidad: suscripción mensual en la nube frente a licencia perpetua más mantenimiento anual en local.
- Integraciones: con facturación electrónica, contabilidad, punto de venta, comercio electrónico o un sistema de manufactura.
- Migración de datos: limpiar y cargar el catálogo, saldos iniciales y históricos.
- Capacitación: horas de formación para bodegueros, compradores y contadores.
- Hardware: lectores de código de barras, impresoras de etiquetas y terminales móviles.
- Personalización: reportes, flujos de aprobación o campos específicos del negocio.
El análisis correcto es el costo total de propiedad (TCO) a tres o cinco años: licencia o suscripción, implementación, hardware, capacitación, soporte y actualizaciones, comparado con lo que hoy cuestan las diferencias de inventario, las compras urgentes, las ventas perdidas y las horas de digitación manual. Pida al proveedor una cotización desglosada con esos rubros y no solo el precio de la licencia.
Cómo implementar un sistema de control de inventarios sin detener la operación
Implementar un sistema de control de inventarios toma semanas o meses según el tamaño del catálogo y la cantidad de bodegas, y el factor que más determina el éxito no es el software sino la calidad de los datos con que arranca. La secuencia recomendada es esta:
- Evalúe necesidades. Cuente SKU, bodegas, usuarios y movimientos diarios. Anote los procesos que hoy fallan (quiebres, mermas, cierres lentos) y los requisitos específicos: lotes, vencimientos, series, manufactura.
- Seleccione con pruebas reales. Solicite demostraciones con sus propios artículos y escenarios, no con datos de ejemplo. Verifique la integración con facturación electrónica y contabilidad y pida referencias de empresas de tamaño similar en Costa Rica.
- Depure y migre los datos. Limpie el catálogo, unifique códigos y unidades, y cargue saldos iniciales tomados de un conteo físico hecho para ese fin. Migrar un inventario sucio es trasladar el problema a un sistema más caro.
- Configure reglas y permisos. Mínimos, máximos, puntos de pedido, métodos de costeo, ubicaciones y roles de usuario.
- Capacite por rol. Bodegueros, compradores, vendedores y contadores usan partes distintas del sistema; la formación debe ser práctica y en su propio flujo.
- Corra un piloto en paralelo. Una bodega o una familia de productos durante dos a cuatro semanas, comparando saldos del sistema nuevo con el anterior, antes del corte definitivo.
- Monitoree los indicadores los primeros tres meses y ajuste parámetros. La exactitud del inventario debe subir mes a mes; si no lo hace, el problema está en la disciplina de registro, no en el software.
Control de inventarios en manufactura: proyectar antes de comprar
En una empresa manufacturera el control de inventarios no puede limitarse a registrar lo que hay: necesita proyectar lo que hará falta en cada fecha según los pedidos comprometidos, las listas de materiales y los tiempos de entrega de cada proveedor. Esa es la función de la planificación de requerimientos de materiales, y es lo que separa un software de inventario de un sistema industrial.
Softland Suite Industrial, la solución de manufactura de Softland para Costa Rica, aborda el inventario desde esa lógica de proyección. Sus capacidades en materia de stock son:
- Proyección del inventario a distintas fechas, a partir de los compromisos de venta, la demanda histórica y las órdenes en curso, para saber qué aprovisionar, en qué cantidad y cuándo.
- Recomendaciones automáticas de compra y fabricación: si la proyección detecta una insuficiencia, el sistema propone las órdenes de compra planificadas y las órdenes de fabricación necesarias para cubrirla.
- Criterios de abastecimiento por artículo: tiempos de entrega, unidades de compra, lotes mínimos y puntos de pedido, aplicados de forma automática al generar las órdenes.
- Desglose del costo de producción en materiales, mano de obra y gastos indirectos de fábrica, registrado por orden y consultable en el tiempo. Es la base para responder cuánto le cuesta producir su producto.
- Análisis de la variación de costos frente al volumen producido y frente a periodos anteriores, para decidir tamaños de lote y uso de recursos.
- Integración con el resto de Softland ERP: compras, inventario, contabilidad y facturación comparten los mismos datos.
La descripción completa de la solución está en gestión de stock inteligente con Softland Industrial; el anuncio de Softland MRP para planificar entrega, preparación y finalización de productos explica el módulo de planificación, y la comparativa de softwares industriales ubica la oferta frente a otras opciones.
Cómo resuelve Softland ERP el control de inventarios en Costa Rica
Softland ERP incluye un módulo de compras, inventario y proyectos integrado con ventas, finanzas y contabilidad y clientes y facturación electrónica, de modo que cada factura emitida descuenta el stock y genera el registro contable sin digitación adicional. El módulo cubre saldos por bodega y ubicación, trazabilidad por lote y vencimiento, costeo PEPS y promedio ponderado, alertas de reposición, conteos cíclicos y reportes de rotación y exactitud. Para empresas industriales se complementa con Softland Suite Industrial.
Caso de cliente: una empresa de distribución en Heredia que enfrentaba quiebres recurrentes implementó el módulo de Control de Inventarios de Softland ERP y, en seis meses, reportó una reducción del 40 % en el quiebre de stock de sus productos de alta rotación y una exactitud de inventario del 99 %.
Si su empresa ya identificó dos o más de las señales de la sección sobre Excel, el siguiente paso es cuantificar cuánto cuesta hoy el descontrol —diferencias de inventario, compras urgentes, ventas perdidas— y compararlo con una cotización desglosada. Conozca el módulo de compras, inventario y proyectos de Softland ERP y solicite una demostración con sus propios artículos y bodegas.
Preguntas frecuentes sobre control de inventarios
El control de inventarios es el sistema de registros, políticas y conteos con que una empresa sabe cuánto stock tiene, dónde está y cuánto le costó. Sirve para evitar quiebres de stock y sobrestock, detectar mermas a tiempo y entregar a contabilidad un costo de ventas confiable. Aplica a materias primas, producto en proceso y mercadería para reventa.
Cree una hoja con una fila por artículo y columnas para código, descripción, unidad, ubicación, stock mínimo y saldo. En una segunda hoja registre cada movimiento con fecha, tipo (entrada, salida, ajuste) y cantidad, y calcule el saldo con fórmulas. Funciona con un solo usuario y pocos cientos de artículos; con varias bodegas o facturación diaria, conviene un sistema.
El método ABC clasifica los artículos según su valor anual de consumo. Los A son pocos ítems (cerca del 20 %) que concentran la mayor parte del valor (cerca del 80 %); los B son intermedios y los C son muchos artículos de bajo valor. Sirve para dedicar más conteos, revisión y stock de seguridad a los A y simplificar el control de los C.
El inventario periódico actualiza el saldo solo cuando se hace un conteo físico, y calcula el costo de ventas por diferencia entre inventario inicial, compras e inventario final. El permanente registra cada compra, venta y traslado al momento, por lo que el saldo se conoce en tiempo real. Las empresas que facturan a diario necesitan el permanente.
La NIC 2 (Inventarios), parte de las NIIF que aplican en Costa Rica, permite costear las salidas por PEPS (primero en entrar, primero en salir) o por costo promedio ponderado. No permite UEPS/LIFO. Para artículos no intercambiables, como productos únicos o proyectos, se usa identificación específica del costo de cada unidad.
Existen aplicaciones y planillas gratuitas útiles para validar un proceso con pocos artículos y un solo usuario. Sus límites habituales son la cantidad de usuarios, la ausencia de varias bodegas, la falta de integración con facturación electrónica y contabilidad, y soporte inexistente. Para una empresa que factura a diario suelen ser una etapa, no una solución definitiva.