Argentina
 Chile
 Colombia
 Costa Rica
 El Salvador
 Guatemala
 Honduras
 México
 Nicaragua
 Panamá
 Perú
 Rep. Dominicana
Noticias - 01 Abril, 2025
Sistema contable en Costa Rica: qué es, qué tipos existen y cómo elegir uno que cumpla con Hacienda
Un sistema contable es el conjunto de reglas, registros y herramientas con el que una empresa captura cada transacción, la clasifica en cuentas y produce sus estados financieros y declaraciones de impuestos. En Costa Rica, en 2026, además de llevar los libros tiene que emitir comprobantes electrónicos en la versión 4.4 de la Dirección General de Tributación, alimentar la declaración de IVA que TRIBU-CR prellena y generar estados financieros bajo NIIF. Abajo: tipos de sistema, diferencias entre instalado, nube y ERP contable, estructura de costos y qué revisar antes de firmar.
Este artículo es informativo y describe el marco general vigente en Costa Rica a septiembre de 2026. No sustituye la asesoría de un Contador Público Autorizado ni de un especialista tributario para tu caso concreto.
¿Qué es un sistema contable y qué elementos lo componen?
Sistema contable: estructura organizada de procedimientos, registros y tecnología que una empresa usa para recopilar sus operaciones económicas, clasificarlas según un catálogo de cuentas, resumirlas en libros y presentarlas como estados financieros e informes fiscales, de forma trazable y verificable.
Un sistema contable no es lo mismo que un programa de computadora. Una empresa puede tener un sistema contable en papel o en Excel; lo que define al sistema es que exista un método consistente. El software es la forma más común de sostener ese método cuando el volumen de operaciones crece.
Los elementos de un sistema contable, independientemente de la tecnología, son cinco:
Cuando alguien evalúa un software contable, en realidad está evaluando cómo esa herramienta resuelve cada uno de estos cinco elementos.
Tipos de sistemas contables: del Excel al ERP
Los tipos de sistemas contables se distinguen por dónde vive la información, quién mantiene la tecnología y qué tan integrada está la contabilidad con el resto de la operación. Los cinco modelos que usan las empresas costarricenses son estos:
| Tipo | Cómo funciona | Para quién tiene sentido | Límite principal |
|---|---|---|---|
| Manual o en Excel | Hojas de cálculo con asientos y fórmulas | Emprendimientos con muy pocas transacciones al mes | Sin pista de auditoría; los comprobantes 4.4 se gestionan aparte |
| Software contable instalado (on-premise) | Licencia en servidores propios (diferencias entre on-premise y cloud) | Empresas con equipo de TI y requisitos de control físico de datos | Actualizaciones fiscales dependen del equipo interno |
| Sistema contable en la nube (en línea) | Suscripción; el proveedor aloja y actualiza (cómo funciona la contabilidad en la nube en Costa Rica) | Pymes y despachos que necesitan acceso remoto y cumplimiento automático | Depende de la conectividad y del contrato de datos |
| ERP contable | Contabilidad integrada con ventas, compras, inventarios, bancos y planilla (módulo de finanzas y contabilidad de Softland ERP) | Empresas con varias áreas, sucursales o volumen alto de facturación | Implementación más larga y mayor costo inicial |
| Sistema contable gratuito o de código abierto | Funciones básicas sin costo de licencia | Profesionales independientes con necesidades simples | Soporte, actualizaciones a la normativa local y escalabilidad limitados |
La distinción que más pesa en Costa Rica no es “instalado frente a nube” sino “quién aplica los cambios de Hacienda”. Cada vez que la Dirección General de Tributación publica una nueva estructura de comprobantes o un nuevo formulario, alguien tiene que actualizar el sistema. En un sistema contable en la nube esa responsabilidad es del proveedor; en uno instalado, del equipo interno.
¿Qué debe cumplir un sistema contable en Costa Rica en 2026?
Cualquier sistema contable que opere en Costa Rica en 2026 tiene que cubrir cuatro obligaciones concretas frente al Ministerio de Hacienda y la Dirección General de Tributación (DGT). Si el proveedor no puede demostrar cada una en una demo, el sistema no sirve para el mercado local, por buena que sea su contabilidad.
1. Comprobantes electrónicos en la versión 4.4. Desde el 1 de septiembre de 2025 la versión 4.4 de los comprobantes electrónicos es la única aceptada por Hacienda para facturas, tiquetes, notas de crédito y débito y facturas de compra; la resolución MH-DGT-RES-0027-2024 definió las estructuras y la resolución MH-DGT-RES-0001-2025 fijó la fecha definitiva de obligatoriedad. La versión 4.4 incorporó el Recibo Electrónico de Pago (REP), nuevos medios de pago como SINPE Móvil y el desglose obligatorio de cada producto dentro de combos con su código CABYS. Hacienda anunció además una segunda actualización de los anexos y estructuras 4.4 con vigencia obligatoria a partir del 1 de noviembre de 2026.
2. Información lista para TRIBU-CR. El 6 de octubre de 2025 la plataforma TRIBU-CR sustituyó a la Administración Tributaria Virtual (ATV) como sistema único de declaraciones y pagos, y renumeró los formularios: la declaración mensual de IVA pasó del D-104 al formulario 150, que Hacienda prellena con los comprobantes electrónicos emitidos y recibidos y que se presenta dentro de los primeros 15 días naturales del mes siguiente. El trabajo del sistema ya no es “llenar la declaración” sino garantizar que cada comprobante esté correctamente clasificado por tarifa de IVA (13 %, 4 %, 2 %, 1 %, exento) antes de que Hacienda lo prellene.
3. Estados financieros bajo NIIF. Costa Rica adoptó las Normas Internacionales de Información Financiera como marco contable de aplicación general. El sistema debe generar balance de situación, estado de resultados, estado de flujo de efectivo y estado de cambios en el patrimonio a partir del mismo catálogo de cuentas (qué debe ofrecer un software para estados financieros) con el que se registran las operaciones, sin reprocesos manuales.
4. Pista de auditoría y respaldo documental. Cada asiento debe quedar vinculado al comprobante que lo origina y registrar quién lo creó, cuándo y qué modificó. Hacienda cruza en tiempo real lo facturado electrónicamente contra lo declarado en IVA y renta, y una diferencia sin respaldo es la forma más frecuente de terminar en un requerimiento. En 11 razones para elegir el mejor software de contabilidad detallamos qué controles de seguridad y auditoría debe incluir la herramienta.
Un cambio de fondo para 2026: como TRIBU-CR prellena las declaraciones con los comprobantes electrónicos, un error de clasificación en la contabilidad ya no se corrige “al declarar”. Se corrige antes, en el comprobante, o se arrastra a la declaración.
Sistema contable frente a ERP contable: cuándo basta con uno y cuándo necesitas el otro
Un sistema contable registra las operaciones financieras; un ERP contable integra la contabilidad con las áreas que generan esas operaciones (ventas, compras, inventarios, bancos, planilla), de modo que cada factura emitida genera su asiento, su cuenta por cobrar, su impuesto y su movimiento de inventario en un solo paso. La diferencia no es de calidad contable sino de alcance.
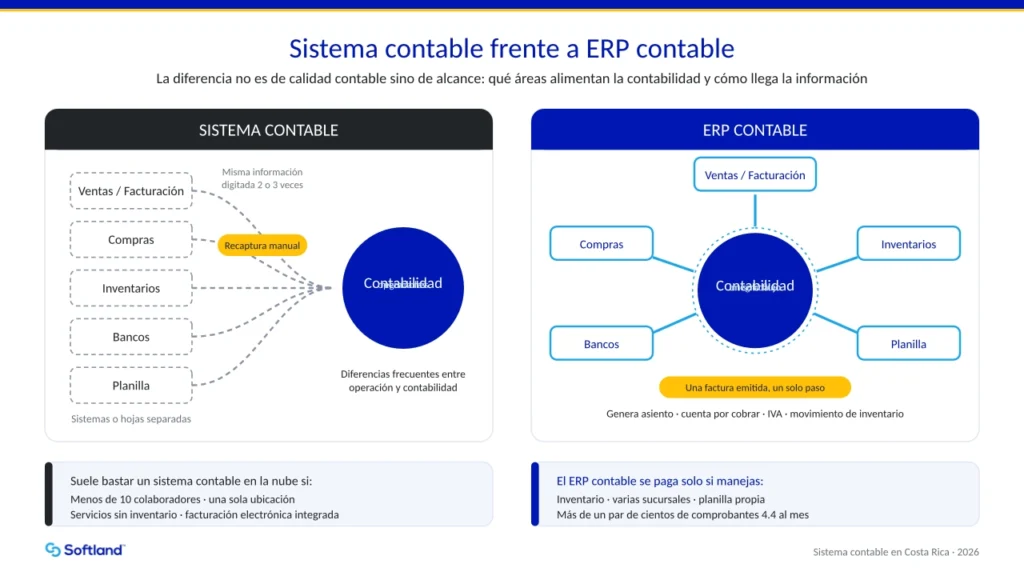
Si tu empresa tiene menos de 10 colaboradores, una sola ubicación y factura servicios sin inventario, un software contable en la nube con facturación electrónica integrada cubre las cuatro obligaciones de Hacienda y suele ser suficiente durante años. Añadir un ERP en esa etapa agrega complejidad de implementación sin un beneficio proporcional.
Si manejas inventario, varias sucursales, planilla propia o más de un par de cientos de comprobantes al mes, la contabilidad deja de ser el cuello de botella: lo es la captura manual de la misma información en dos o tres sistemas distintos. Ahí el ERP contable se paga solo en horas de recaptura evitadas: la facturación y gestión de clientes, las compras e inventarios y la gestión de planilla alimentan la misma contabilidad, y en diferencias entre operación y contabilidad que dejan de aparecer.
Si eres contador independiente o despacho contable en Costa Rica, la variable que más pesa es el acceso multiempresa y multiusuario: poder entrar al sistema de cada cliente sin esperar archivos, con la información en el estado en que está. Los sistemas contables para contadores independientes deben permitir además separar permisos por cliente y exportar libros y auxiliares en el formato que pide la autoridad.
Ventajas y desventajas de los sistemas contables digitales
Digitalizar el sistema contable mejora la trazabilidad y el cumplimiento, pero tiene costos y riesgos que conviene poner sobre la mesa antes de decidir. Las ventajas que se confirman en la práctica son estas:
- Cumplimiento sostenido: las actualizaciones de Hacienda (versión 4.4, TRIBU-CR, cambios de tarifa) se aplican en el sistema y no en la memoria del contador.
- Menos recaptura: una factura registrada una vez alimenta contabilidad, impuestos, cuentas por cobrar e inventario.
- Cierre más corto: los estados financieros salen del mismo registro diario, no de una consolidación manual al final del mes; con herramientas de business intelligence conectadas, ese mismo registro alimenta los indicadores de gerencia.
- Acceso simultáneo: contador externo, gerencia y área administrativa consultan la misma información sin versiones paralelas.
- Pista de auditoría: cada cambio queda registrado con usuario y fecha, lo que reduce el tiempo de preparación ante una revisión.
Las desventajas son reales y se subestiman:
- Migración: trasladar saldos, catálogo de cuentas e históricos del sistema anterior es la fase de mayor riesgo del proyecto y consume horas del equipo interno que ningún proveedor incluye en su cotización.
- Dependencia del proveedor: en la nube, la continuidad del servicio y la devolución de datos al terminar el contrato dependen de cláusulas que hay que leer antes de firmar.
- Curva de aprendizaje: un sistema mal parametrizado o un equipo sin capacitación produce errores más rápido que uno manual.
- Conectividad: un sistema contable en línea deja de estar disponible mientras dure una caída de internet, igual que cualquier servicio en la nube.
- Costo recurrente: la suscripción no termina; en horizontes largos y con muchos usuarios puede superar a una licencia perpetua.
¿Cuánto cuesta un sistema contable?
El precio de un sistema contable depende de tres variables: el modelo de licenciamiento (suscripción o licencia perpetua), el número de usuarios y empresas, y los módulos contratados además de la contabilidad general. No existe un precio de mercado único, y cualquier cifra sin esas tres variables detrás es una referencia poco fiable.
Los componentes del costo total, en cualquier modelo, son estos:
Sobre las herramientas gratuitas: cubren registro básico y facturación para profesionales independientes con pocas operaciones, y esa es una opción válida para empezar. El límite aparece cuando hace falta soporte local, actualización garantizada a cada cambio de Hacienda, varios usuarios o integración con inventarios y planilla. En ese punto el costo de la herramienta gratuita se paga en tiempo del contador.
Cómo elegir un sistema contable: ocho criterios para evaluar en la demo
Elegir la herramienta contable es una decisión que se revisa cada cinco o diez años, así que conviene evaluarla con criterios verificables y no con la impresión de la presentación comercial. Pide al proveedor que muestre cada punto funcionando, no que lo describa:
- Emisión y recepción de comprobantes 4.4 con REP, notas de crédito y aceptación de facturas de proveedores dentro del mismo sistema, sin un facturador externo.
- Clasificación por tarifa de IVA en cada línea de comprobante, de modo que lo que Hacienda prellene en el formulario 150 coincida con la contabilidad.
- Estados financieros NIIF generados desde el catálogo de cuentas, con centros de costo y comparativos por período.
- Pista de auditoría con usuario, fecha y valor anterior en cada modificación, y documentos digitales vinculados al asiento.
- Conciliación bancaria con importación de estados de cuenta de bancos costarricenses.
- Multiempresa y permisos por rol, indispensables para despachos y grupos con varias sociedades.
- Integración con facturación, inventarios, cuentas por cobrar y pagar y planilla, ya sea en el mismo ERP o por conectores documentados.
- Soporte en Costa Rica y contrato de datos: horario de atención local, tiempos de respuesta comprometidos, y cláusula de devolución de la información en formato exportable si termina la relación.
Los criterios 1 y 2 son los que más fallan en sistemas diseñados para otros países y adaptados después. Si el proveedor no publica cómo y cuándo aplicó la versión 4.4, pregúntalo por escrito.
Cómo implementar un sistema contable en cinco pasos
La implementación toma entre pocas semanas y varios meses según el volumen histórico a migrar y el número de módulos, y el orden de las fases importa más que la velocidad. Un proyecto que salta la depuración de datos termina con dos contabilidades que no cuadran.
- Define el alcance y el corte. Decide qué módulos entran en la primera fase, desde qué fecha se registrará en el nuevo sistema y cuánto histórico se migra. Lo habitual es migrar saldos iniciales y mantener el sistema anterior en consulta. Si vienes de otro ERP, revisa antes cuándo conviene evaluar un cambio de ERP y las ventajas y retos de implementarlo de manera remota.
- Depura antes de migrar. Revisa catálogo de cuentas, clientes y proveedores duplicados, saldos sin respaldo y cuentas por cobrar incobrables. Migrar basura produce basura con mejor formato.
- Parametriza la normativa local. Tarifas de IVA, actividades económicas, códigos CABYS de tus productos, retenciones y estructura de los comprobantes 4.4. Es la fase que más tiempo ahorra después.
- Capacita por perfil y corre en paralelo un cierre. Quien factura, quien registra gastos y quien cierra el mes necesitan formaciones distintas. Un mes en paralelo con el sistema anterior detecta diferencias antes de que lleguen a una declaración.
- Define indicadores y revisa a los 90 días. Días para cerrar el mes, comprobantes rechazados por Hacienda, diferencias entre lo facturado y lo declarado. Sin línea base no hay forma de saber si el cambio funcionó.
Qué cambia en el trabajo del contador con un sistema contable integrado
Un sistema integrado no reemplaza al contador; cambia en qué gasta las horas. La captura de comprobantes y la reconstrucción de movimientos dejan de ocupar la mayor parte del mes, y el trabajo se desplaza a revisar clasificaciones, interpretar resultados y anticipar requerimientos de Hacienda.
Con TRIBU-CR prellenando declaraciones a partir de los comprobantes electrónicos, la parte mecánica de digitar formularios la hace la plataforma. Lo que sigue necesitando criterio profesional es conciliar diferencias entre lo facturado y lo contabilizado, decidir el tratamiento de operaciones atípicas y sostener la posición de la empresa ante una revisión. Una plataforma con pista de auditoría y documentos vinculados es la herramienta que hace posible ese trabajo; sin él, el contador vuelve a reconstruir historias en carpetas compartidas. Sobre este cambio de rol escribimos en cómo simplificar el trabajo del área financiera contable.
Casos de empresas en Costa Rica
Softland Costa Rica reporta los siguientes resultados de clientes que migraron su contabilidad a Softland ERP; las cifras provienen de la propia empresa y no de una medición independiente:
- Corporación CEK, empresa de soluciones de limpieza y mantenimiento: procesos del área de producción que tomaban hasta cinco horas diarias pasaron a completarse en cuarenta minutos tras integrar la contabilidad en la nube con la operación.
- Nutricare, distribuidora de equipo médico e insumos: redujo tiempos de entrega y mejoró la exactitud de pedidos y el proceso de facturación al conectar ventas, inventario y contabilidad.
- Autostar (grupo Kaufmann), distribución de vehículos: digitalizó expedientes de colaboradores y unificó la gestión de recursos humanos con la plataforma financiera.
Softland ERP como sistema contable para Costa Rica
Softland ERP es el sistema de planificación de recursos empresariales de Softland, con módulo financiero-contable adaptado a la normativa costarricense: emisión y recepción de comprobantes electrónicos 4.4, estados financieros bajo NIIF, conciliación bancaria, cuentas por cobrar y pagar, inventarios y planilla en un mismo entorno, disponible en la nube y con app móvil para consultar y aprobar desde el celular. Este artículo lo publica Softland, así que la comparación anterior debe leerse con ese interés declarado; los criterios de evaluación y los pasos de implementación aplican a cualquier proveedor.
Si estás comparando opciones, la conversación más útil es la que empieza por tu volumen de comprobantes, tus módulos actuales y tu fecha de cierre. Con esos tres datos podemos mostrarte en una demo cómo se registra una factura 4.4 y cómo queda en el formulario 150. Solicita una demo con un consultor de Softland Costa Rica.
Preguntas frecuentes sobre sistema contable
Un sistema contable es el método organizado con el que una empresa registra, clasifica y resume sus operaciones económicas para producir estados financieros y declaraciones de impuestos. Sirve para saber cuánto tiene, cuánto debe y cuánto gana, y para demostrarlo ante Hacienda, bancos y socios con documentos que respalden cada cifra.
Los tipos de sistemas contables más usados son el manual o en Excel, el software contable instalado en servidores propios, el sistema contable en la nube por suscripción, el ERP contable integrado con ventas, inventarios y planilla, y las herramientas gratuitas o de código abierto. Se diferencian por dónde vive la información y quién aplica las actualizaciones fiscales.
El sistema contable es el método: catálogo de cuentas, documentos, registros, controles y reportes. El software contable es la herramienta tecnológica que sostiene ese método. Una empresa puede tener un sistema contable en Excel; lo que el software añade es automatización, pista de auditoría e integración con facturación electrónica y otras áreas.
Sí, siempre que el proveedor emita y reciba comprobantes electrónicos en la versión 4.4 vigente desde el 1 de septiembre de 2025 y clasifique el IVA por tarifa como lo pide el formulario 150 de TRIBU-CR. La ventaja de la nube es que las actualizaciones de Hacienda las aplica el proveedor; la obligación de cumplir sigue siendo de la empresa.
No hay un precio único. En la nube se paga una suscripción por usuario o por empresa que incluye infraestructura y actualizaciones; en un sistema instalado se paga licencia más mantenimiento y servidores propios. En ambos casos la implementación (parametrización, migración y capacitación) suele cotizarse aparte, y las horas internas de depuración de datos nunca aparecen en la cotización.
Puede servir a un profesional independiente con pocas operaciones y sin inventario. Para una pyme que emite comprobantes 4.4 a diario, maneja planilla o tiene varios usuarios, las limitaciones en soporte local, actualización a cada cambio de Hacienda e integración suelen costar más en tiempo del contador que la suscripción de un sistema de pago.